

DE
21. September 2026
Was sind kartengebundene Angebote?
Wie funktionieren kartengebundene Angebote?
Welche Plattformen unterstützen kartengebundene Angebote?
Beispiele für kartengebundene Prämien
Holen Sie sich eine monatliche Beutebox mit Einblicken direkt per E-Mail!
Abonnieren
App-Anbieter
Kartengebundene Angebote, auch CLOs genannt, sind ein wirkungsvoller Kanal im Performance-Marketing. Einzelhändler stellen die Prämien bereit, Finanz-Apps machen sie sichtbar, und die Kunden erhalten die Prämien direkt vom Einzelhändler auf ihre Kreditkarte, ohne dass ein zusätzlicher Schritt erforderlich ist.
Und die Vorteile sind für beide Seiten von Vorteil: Einzelhändler erreichen neue Kunden und steigern ihre Umsatzchancen, während Finanz-Apps diese Angebote als zusätzliche Ebene zur Kundenbindung und Monetarisierung nutzen können. Tatsächlich erhalten sie einen Anteil am Umsatz, wenn sie kartengestützte Angebote auf ihren Kanälen bereitstellen.
In diesem Artikel erklären wir, was kartengebundene Angebote sind, wie sie funktionieren, welche Plattformen dahinterstehen und wie sie sich von Modellen wie app-gebundenem Cashback und spielgebundenen Prämien unterscheiden.
👀 Sind Sie bereit, das Engagement für Ihre App durch Gamification zu steigern? Werfen Sie hier einen Blick darauf: Wie Gamification Ihre Fintech-App zu einer App für den täglichen Gebrauch machen kann
Kartengebundene Angebote (CLOs) sind Prämien, die direkt mit der bestehenden Debit- oder Kreditkarte. Kunden verknüpfen ihre Karte mit einem Programm oder einer Banking-App, Händler finanzieren die Prämien, und die Prämie wird dann automatisch gutgeschrieben, sobald sie diese Karte das nächste Mal bei einem teilnehmenden Händler einsetzen.
Da die Transaktion selbst als Mechanismus für die Zuordnung dient, können CLOs Einzelhändlern ein besseres Verständnis für den ROI ihrer Kampagnen vermitteln als herkömmliche digitale Werbung. Für Banken und Fintech-Unternehmen hingegen bieten sie eine zusätzliche Möglichkeit zur Kundenbindung und Monetarisierung, indem sie von Partnern finanzierte Prämien in das Kundenerlebnis integrieren.
Mit anderen Worten:
Das CLO-Modell ist recht erfolgreich. Laut einer Umfrage der Digital Commerce Alliance verzeichneten 25 % der Unternehmen, die Card-Linking-Programme betreiben, innerhalb eines Jahres ein Wachstum von über 100%. Auf der Verbraucherseite stellte PYMNTS Intelligence fest, dass 74 % der Inhaber von Premium-Karten im letzten Jahr mindestens ein Card-Linking-Angebot eingelöst haben.
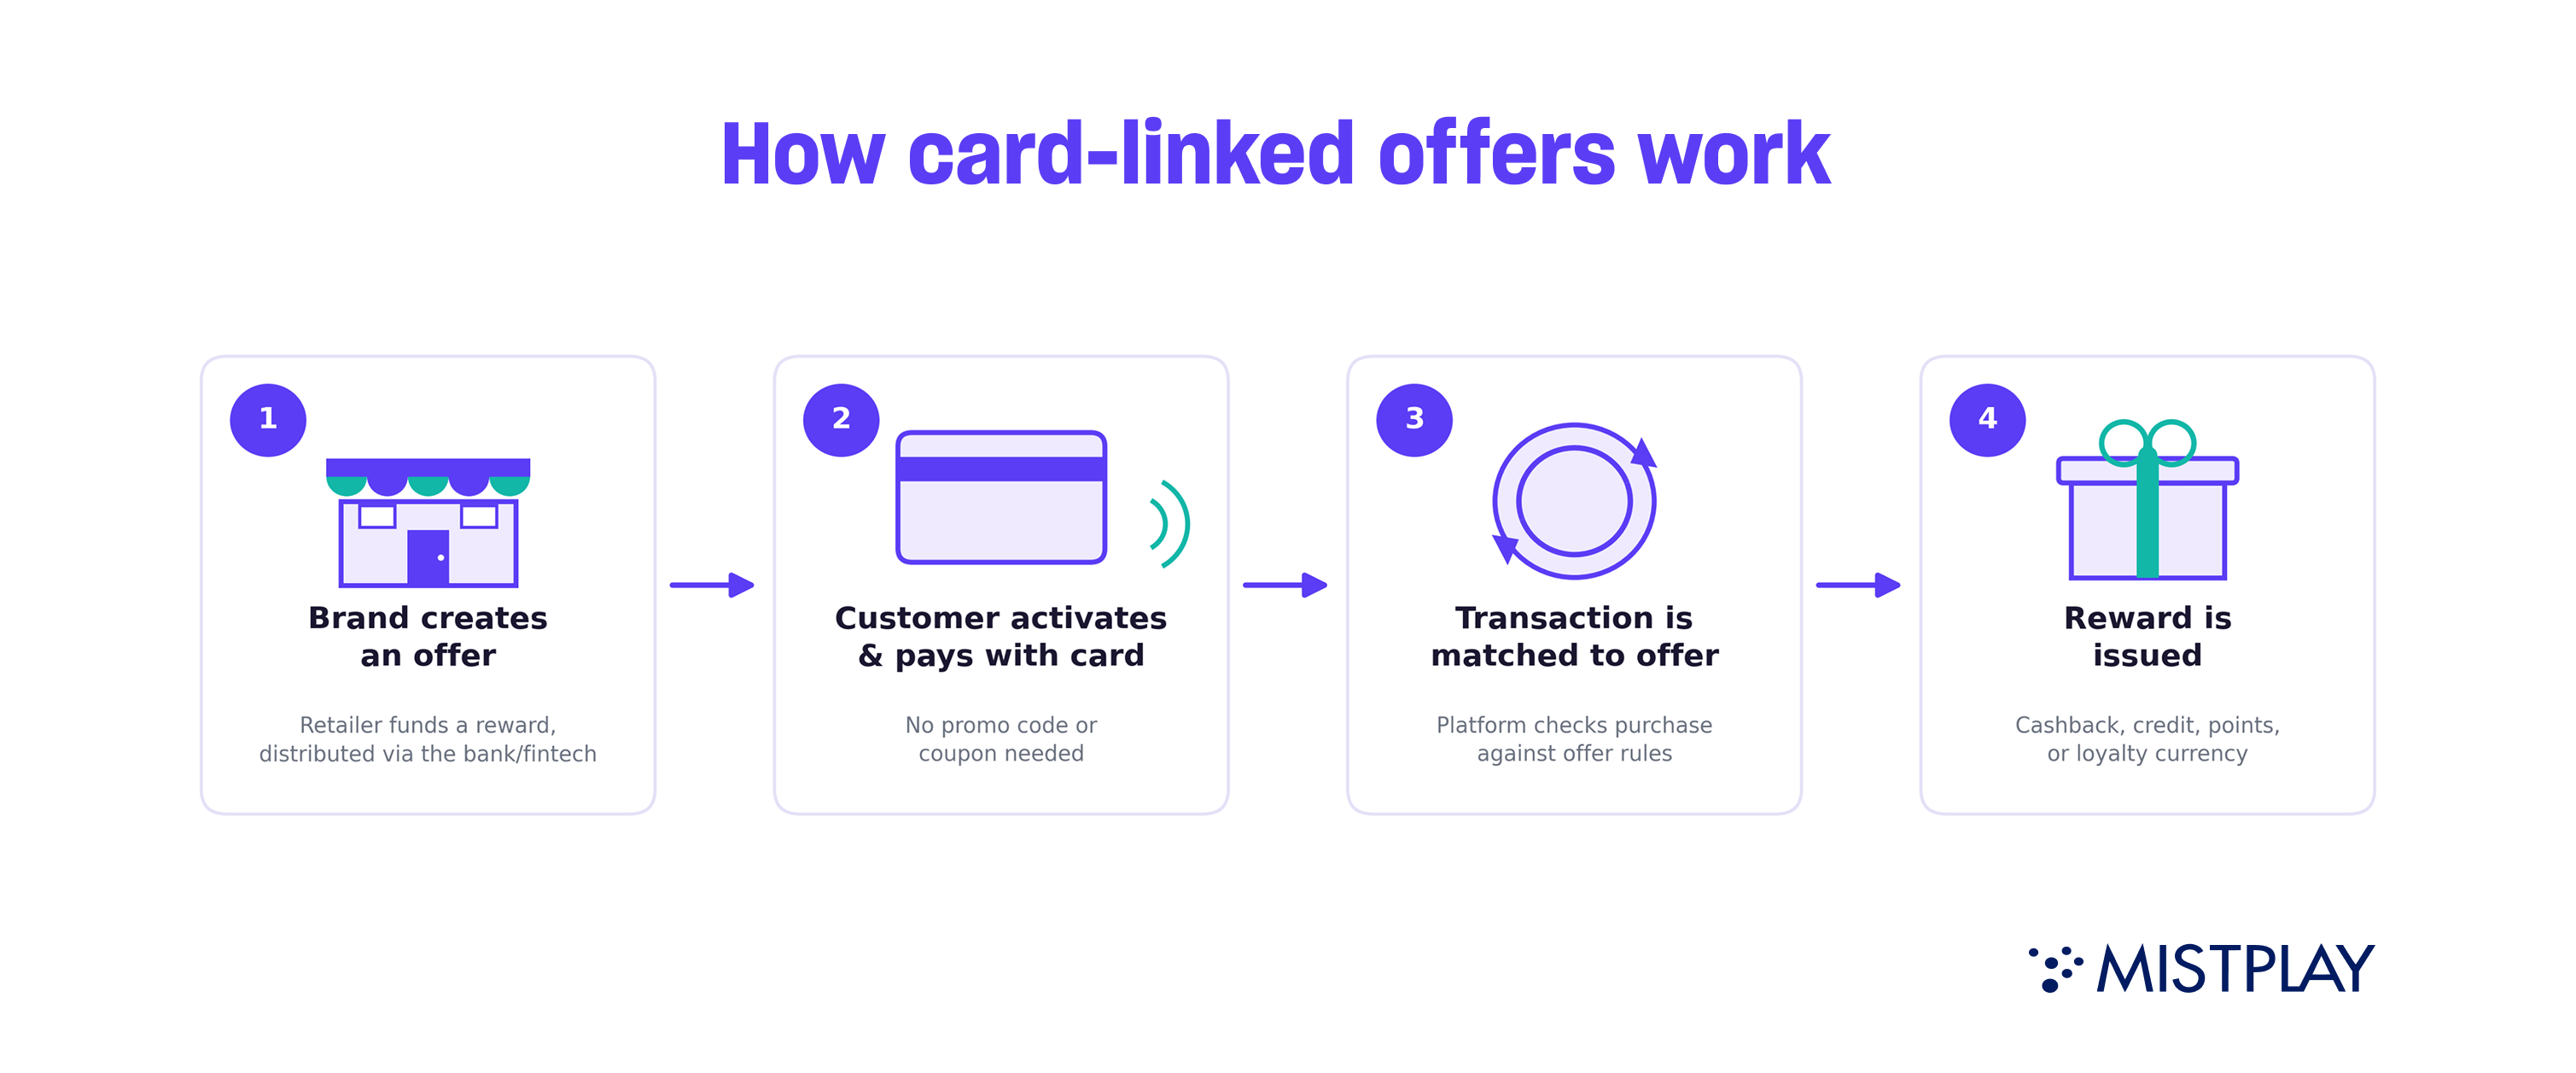
Bei kartengebundenen Angeboten wird eine vom Partner finanzierte Prämie mit der Zahlungskarte des Kunden verknüpft. Obwohl der Vorgang recht einfach ist, gibt es mehrere Schritte, die dafür sorgen, dass CLOs funktionieren.
1. Eine Marke erstellt ein Angebot: Ein Einzelhändler oder eine Marke erstellt ein Angebot und arbeitet mit der Bank oder dem Fintech-Anbieter zusammen, um es an die Mitglieder ihres Treueprogramms zu verteilen. Die Marke ist zudem für die Finanzierung der Prämie verantwortlich. Den Kunden werden Angebote möglicherweise auf der Grundlage von Faktoren wie ihrem Einkaufsverhalten, ihrem Standort oder ihrer bestehenden Beziehung zum Finanzinstitut angezeigt.
2. Der Kunde aktiviert das Angebot und tätigt einen Kauf: Es gibt zwei Möglichkeiten, ein Angebot zu aktivieren. Bei einem Opt-in-Modell muss der Kunde das Angebot manuell aktivieren, doch manche CLO-Programme funktionieren auch ohne expliziten Aktivierungsschritt. In diesem Fall kann er einfach mit der verknüpften Karte beim teilnehmenden Händler einen Kauf tätigen. In der Regel müssen Kunden an der Kasse weder einen Aktionscode eingeben noch einen Gutschein vorzeigen, was die Einlösung der Prämie vereinfacht.
3. Die Transaktion wird mit dem Angebot abgeglichen: Eine Drittanbieter-Plattform, die die Angebote mit dem Finanzinstitut abgleicht, erhält die Transaktionsdaten und prüft, ob der Kauf die Bedingungen des Angebots erfüllt, wie z. B. den Händler, den Kaufbetrag, das Datum oder die berechtigte Karte.
4. Die Prämie wird ausgezahlt: Wenn die Transaktion die Voraussetzungen erfüllt, wird dem Kunden das Cashback oder eine andere Prämie gutgeschrieben, häufig in Form einer Gutschrift auf dem Kontoauszug, einer Barprämie, von Punkten oder eines anderen Treuevorteils.
Der CLO-Bereich ist ein vielschichtiges Ökosystem, in dem verschiedene Unternehmen zusammenarbeiten, um Kunden relevante Angebote zu unterbreiten. Auf der einen Seite stehen Banken und Kreditkartenanbieter, die nah am Kunden sind; auf der anderen Seite Plattformen von Drittanbietern, die Marken mit Finanzinstituten verbinden.
Banken und Kreditkartenunternehmen fungieren als Herausgeber, das heißt, sie stellen die Angebote in ihren Apps bereit und geben ihren Kunden so die Möglichkeit, diese zu durchsuchen und die gewünschte Prämie auszuwählen. Sie sind die dem Endkunden am nächsten stehenden Anbieter.
Bekannte Beispiele hierfür sind „Chase Offers“, „American Express Offers“, „BankAmeriDeals“ der Bank of America und „Citi Merchant Offers“. Bei diesen Finanzinstituten muss der Karteninhaber die Angebote durchsehen und sie auf einer bestimmten Karte aktivieren, bevor ein Kauf berücksichtigt wird.
Auch die Kreditkartenunternehmen selbst sind in diesen Bereich vorgedrungen:
👀 Lesen Sie auch: Von Modellen zu Kennzahlen: Ein Leitfaden für Publisher zur Monetarisierung von Handyspielen
Plattformen von Drittanbietern bilden die dritte Ebene und übernehmen häufig hinter den Kulissen des Markenprogramms einer Bank die eigentliche Zuordnung und Abwicklung. Einige Beispiele für solche Plattformen sind Cardlytics, Kard oder Fidel API. Diese Plattformen ermöglichen es Marken zudem, die Leistung ihrer Kampagnen zu verfolgen. Auch wenn jede Plattform ihr Angebot etwas anders gestaltet, bietet diese Ebene im Allgemeinen Folgendes:
Was die tatsächlichen Vorteile von CLOs angeht, so gibt es einige beliebte Kernkategorien.
Cashback ist das gängigste Format: Angebote wie „Geben Sie X aus und erhalten Sie Y zurück“ sind für Marken oft die sicherste Wahl. Das Angebot ist an eine Zahlungskarte gekoppelt, und allein die Transaktionsdaten entscheiden über die Teilnahmeberechtigung. Dadurch eignet es sich besonders gut für Banken, Fintech-Unternehmen und E-Commerce-Media-Plattformen, da es sowohl Online- als auch Offline-Ausgaben erfasst. Über das einfache Cashback hinaus können Prämien auch in Form von gestaffelten Anreizen (je mehr man ausgibt, desto mehr bekommt man zurück), Punkten, Flugmeilen oder Treuewährung gewährt werden. „Amex Offers“ ist ein bekanntes Beispiel: Ein Karteninhaber aktiviert ein Angebot wie „Gib 40 $ aus, erhalte 10 $ zurück“, und die Gutschrift erfolgt automatisch, sobald der Kauf abgeschlossen ist.
App-gebundenes Cashback stützt sich stattdessen auf digitale Attribution. Der Kunde interagiert in der Regel zuerst mit der Cashback-App – beispielsweise durch das Anklicken eines Händlerangebots – und der Kauf wird anschließend mithilfe von Mechanismen wie Affiliate-Tracking, Cookies oder der Überprüfung von Kaufbelegen zugeordnet. Dieses Modell ist bei eigenständigen Cashback- und Shopping-Prämien-Apps weit verbreitet.
Rakuten ist ein bekanntes Beispiel hierfür: Ein Kunde klickt sich vor dem Einkauf über Rakuten zur Website eines Händlers durch, und Rakuten verfolgt den daraus resultierenden Kauf, um später eine Rückvergütung gutzuschreiben.
Der Unterschied zwischen kartengebundenem Cashback und appgebundenem Cashback besteht also darin, dass kartengebundener Cashback auch Käufe erfassen kann, die vollständig außerhalb der App getätigt werden – sogar im Ladengeschäft und offline –, während bei appgebundenem Cashback der Kaufvorgang in der Regel zunächst über die Prämien-App abgewickelt werden muss.
Kartengebundene Prämien sind an Einkäufe geknüpft: Wenn Sie
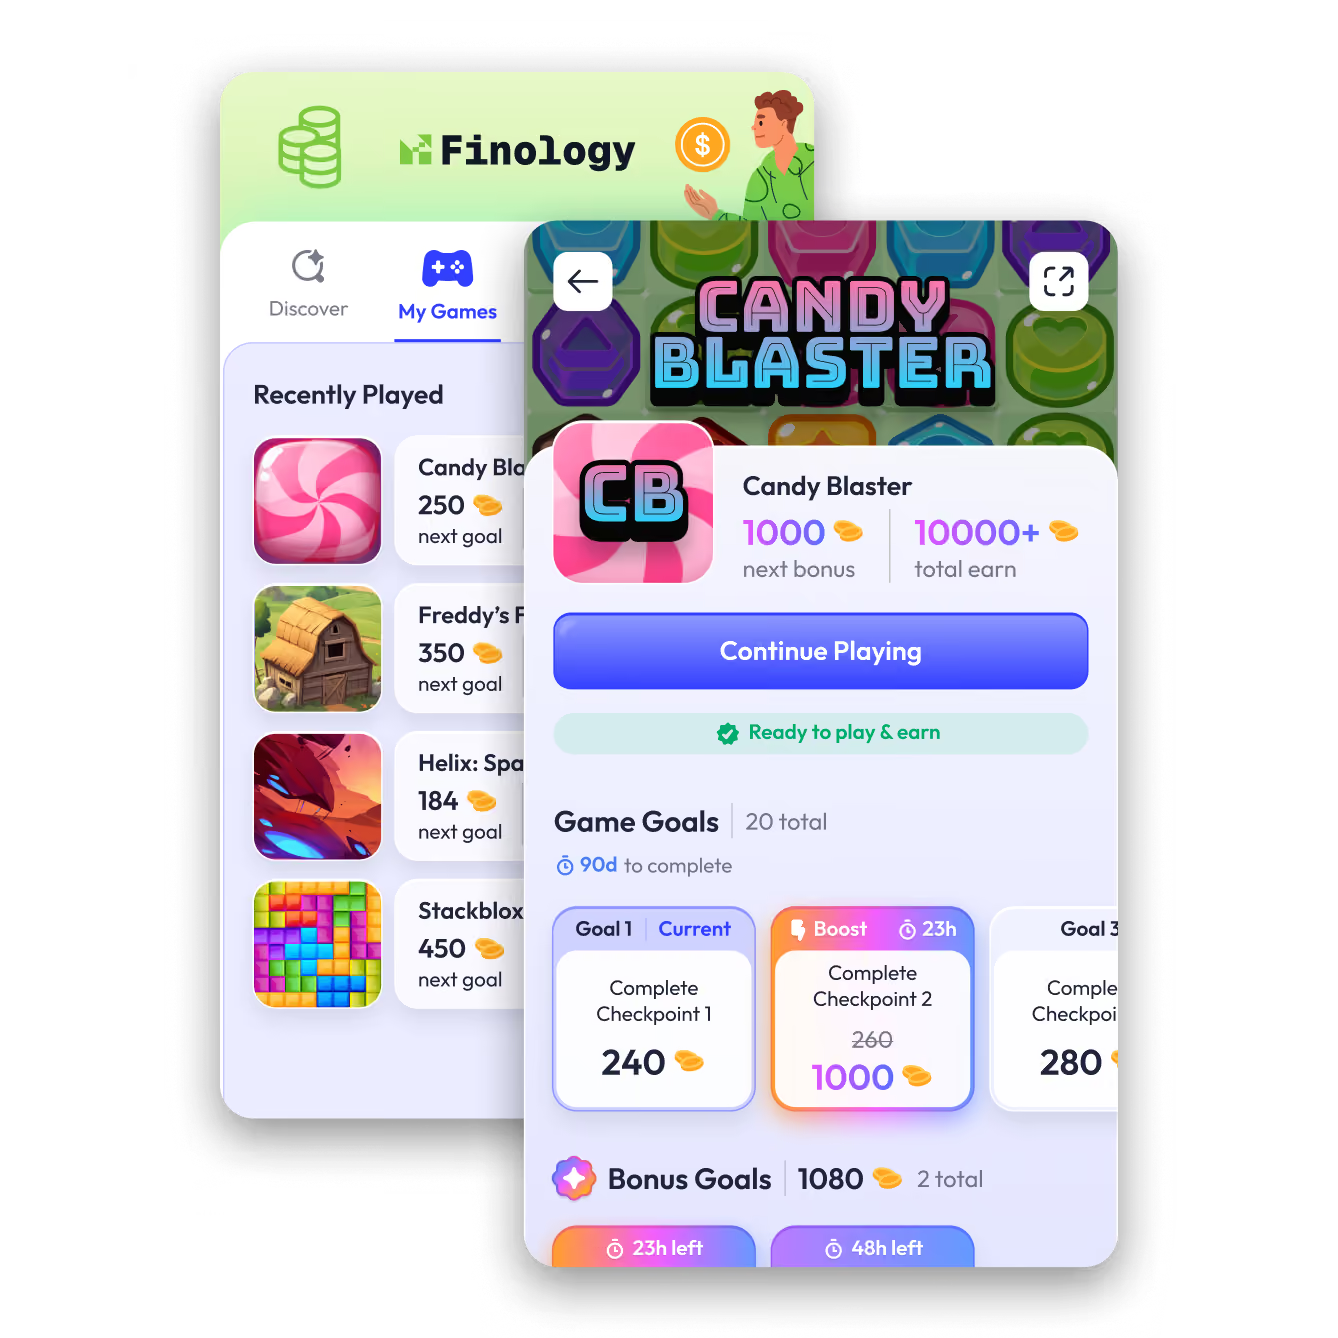
Wenn Kunden etwas von einer vorgestellten Marke kaufen, erhalten sie Cashback. Es gibt jedoch noch eine andere Art von Prämie, bei der man sich die Prämie erst verdienen muss, anstatt sie durch einen Kauf zu erhalten.
Es handelt sich um spielbasierte Prämien. Ihre Kunden interagieren mit einem Gaming-Bereich innerhalb Ihrer App, spielen ein Spiel und werden für die Zeit belohnt, die sie damit verbringen. Während für kartenbasierte Prämien Geld erforderlich ist, um sie freizuschalten, müssen Ihre Kunden bei spielbasierten Prämien lediglich etwas Zeit investieren.
Belohnungen im Zusammenhang mit Spielen gibt es schon seit einiger Zeit, doch seit Kurzem halten sie auch in der Fintech-Branche Einzug. Auch wenn es den Anschein haben mag, als hätten Finanzen und Gaming nichts miteinander zu tun, lassen sich diese Funktionen besser miteinander kombinieren, als man denkt.
In unserem vorherigen Artikel über Gamification im Fintech-Bereich haben wir festgestellt, dass 43 % der Marketingfachleute Gamification als wesentliches Element zum Aufbau von Markentreue betrachten. Spielbezogene Belohnungen bieten die Möglichkeit, diesen Ansatz noch weiter zu vertiefen, indem Sie eine Gewohnheit, die Ihre Kunden bereits haben, als Funktion in Ihr Ökosystem integrieren. Tatsächlich spielen 67 % der Erwachsenen in den USA wöchentlich Handyspiele.
Und die Auswirkungen dieser neuen Art von Belohnung auf die Leistung sind beeindruckend. So verzeichnete Klink Finance beispielsweise nach der Integration spielbezogener Belohnungen in seine App einen steilen Anstieg von +200 % bei der ARPDAUverzeichnen, gefolgt von einem Anstieg der inkrementellen Umsätze um 35%.
Wenn Sie bereit sind, spielbasierte Prämien auszuprobieren, dann ist LoyaltyPlay vielleicht die richtige Plattform für Sie. Es handelt sich um den Prämien-Gaming-Hub von Mistplay, der Ihren Kunden einen sorgfältig zusammengestellten Katalog an Handyspielen bietet, aus dem sie auswählen können, um durch das Spielen Prämien zu verdienen.
Genau wie bei herkömmlichen kartengebundenen Prämien übernimmt „ Mistplay “ die Finanzierung jeder Prämie, sodass Ihr Budget unangetastet bleibt und Sie Ihren Anteil am Umsatz direkt wieder in Ihr Treueprogramm reinvestieren können.
Möchten Sie erfahren, wie „ LoyaltyPlay “ Ihr Treueprogramm optimieren kann? Kontaktieren Sie uns, um loszulegen.