

DE
28. September 2026
Was versteht man unter Fintech-Kundenbindung?
5 Beispiele für Strategien zur Kundenbindung im Fintech-Bereich
So steigern Sie die Interaktionsrate in Fintech-Apps
Steigern Sie Ihr Engagement im Fintech-Bereich mit LoyaltyPlay
Holen Sie sich eine monatliche Beutebox mit Einblicken direkt per E-Mail!
Abonnieren
App-Anbieter
Im Jahr 2003 analysierte Bain & Company die Lage der Banken und stellte fest, dass eine Steigerung der Kundenbindung um 5 % zu einemGewinnanstieg von 25 % führen könnte¹. Treue Kundenbeziehungen – so argumentierten sie – seien der wichtigste Treiber für die Rentabilität im Finanzsektor.
Auch heute, mehr als 20 Jahre später, wird diese Studie noch immer in verschiedenen Branchen zitiert und ist nach wie vor von großer Relevanz. Laut First PageSage2 gehören die Kundenakquisitionskosten von Fintech-Unternehmen zu den höchsten aller Branchen: Sie reichen von durchschnittlich 202 US-Dollar bei Unternehmen mit Endkundenorientierung bis zu durchschnittlich 14.772 US-Dollar bei Unternehmenslösungen.
In diesem Artikel werfen wir einen Blick auf Fintech-Unternehmen, die es gewagt haben, über den Tellerrand hinauszuschauen, und Strategien zur Kundenbindung entwickelt haben , die sich ausgezahlt haben. Von Apps, die sich über Ihren Umgang mit Geld lustig machen, bis hin zu Apps, die Handyspiele in ihre Benutzeroberfläche integriert haben – diese Unternehmen haben die Kunden -Bindung zu ihrer Priorität gemacht.
👀 Der erste Schritt zur Einbindung von Fintech kann Gamification sein. Erfahren Sie hier mehr: Wie Gamification Ihre Fintech-App zu einer App für den täglichen Gebrauch machen kann
Unter „Fintech-Kundenbindung“ versteht man die Fähigkeit einer Fintech-App, ihre Nutzer langfristig zu binden und dazu zu bewegen, weiterhin Transaktionen durchzuführen. Der Begriff umfasst einige unterschiedliche, aber miteinander verbundene Aspekte:
Heutzutage ist es die Regel, mehrere Bankkonten zu besitzen: Simon-Kucher hat ermittelt, dass rund 72 % der Verbraucher zwei oder mehr Konten bei verschiedenenAnbietern haben.³ In diesem Szenario sehen sich Fintech-Unternehmen einem Wettbewerb von zwei Seiten ausgesetzt:
Hier kommen Kundenbindung und Kundeninteraktion im Fintech-Bereich ins Spiel: Je länger ein Nutzer bei einem Fintech-Unternehmen bleibt, desto höhere Umsätze generiert er durch Transaktionen, Abonnements oder Zinsen.
Da Fintech-Unternehmen weder allein durch Vertrauen noch durch Neuartigkeit punkten können, müssen sie ihre Anstrengungen darauf konzentrieren, den Aufbau einer Beziehung zu ihren Kunden , um deren erste Wahl zu werden.
Angesichts eines derart gesättigten Marktes müssen Unternehmen kreativ werden, um sich von der Masse abzuheben. Es gibt Unternehmen, die wirklich keine Mühen gescheut haben, um sicherzustellen, dass das App-Erlebnis für ihre Kunden ansprechend ist.
In diesem Abschnitt finden Sie fünf Strategien zur Kundenbindung im Fintech-Bereich, die sich durch ihre Kreativität und ihre Ergebnisse auszeichnen. Diese Strategien basieren alle auf tatsächlichem menschlichen Verhalten und der Reaktion auf bestimmte Auslöser und lassen sich auf einige einfache Konzepte zurückführen:
Schauen wir uns das einmal genauer an.
Wenn man an Geld denkt, verbindet man damit wahrscheinlich Effizienz und Praktikabilität. Geld ist jedoch auch ein zutiefst emotionales Thema – es ist auf eine Weise mit Stress, Scham, Ehrgeiz und Identität verknüpft, wie es bei den meisten anderen Nutzungskategorien nicht der Fall ist.
Da die meisten Fintech-Apps dieselben Funktionen bieten, kann es ein entscheidendes Unterscheidungsmerkmal sein, Ihrer App eine eigene Persönlichkeit zu verleihen. Auf diese Weise entscheiden sich Ihre Kunden nicht aufgrund der Funktionen Ihrer App für diese, sondern aufgrund des Gefühls, das sie bei der Nutzung vermittelt.
Cleo AI ist eine App zur Budgetplanung, deren wichtigstes Alleinstellungsmerkmal darin besteht, dass sie eine eigene Persönlichkeit hat.
Anstatt dir Grafiken und Statistiken darüber zu zeigen, wie viel Geld du ausgegeben hast, nutzt Cleo AI einen Chatbot, der mit dir wie ein Freund spricht. Der „Hype Me “-Modus soll dich beispielsweise motivieren und dazu anregen, Geld zu sparen, während der „Roast“-Modus sarkastisch und gelegentlich sogar gnadenlos wird und dich wegen deiner übermäßigen Ausgaben auf die Schippe nimmt.
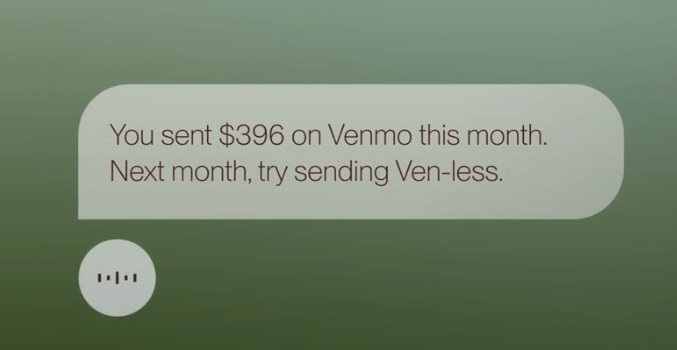
Wie Katie Locke, leitende Nutzerforscherin bei Cleo AI, erklärt⁴, geben viele Menschen Geld aus, weil sie emotional darauf reagieren. Wenn man der Budgetplanung also eine menschliche Stimme und Persönlichkeit verleiht, können sie über einen Fehler lachen, anstatt sich dafür zu schämen, dass sie sich nicht an ihr Budget gehalten haben.
Dieser Ansatz funktioniert, da Cleo AI festgestellt hat, dass die Nutzer 20-mal aktiver sind als bei herkömmlichen Finanz-Apps.
Haben Sie schon einmal vom IKEA-Effekt⁵ gehört? Dabei handelt es sich um eine kognitive Verzerrung, die dazu führt, dass Menschen Produkten, die sie selbst geschaffen haben, einen weitaus höheren Wert beimessen.
Genau dieser Ansatz wird auch bei der gemeinschaftsorientierten Entwicklung verfolgt: Die Entwickler fragen ihre Community, was die App braucht, und entwickeln sie dann auf der Grundlage des Feedbacks. Dies wirkt sich positiv auf die Nutzerbindung aus, da die Nutzer dabei bleiben, weil sie an der Entwicklung mitgewirkt haben.
Monzo ist eine britische Digitalbank, die von Anfang an auf eine gemeinschaftsorientierte Entwicklung gesetzt hat. Schon als das Unternehmen erst wenige hundert Kunden hatte, richtete es ein Community-Forum ein, das sich im Laufe der Zeit gemeinsam mit dem Produkt und der wachsenden Nutzerbasis weiterentwickelt hat.
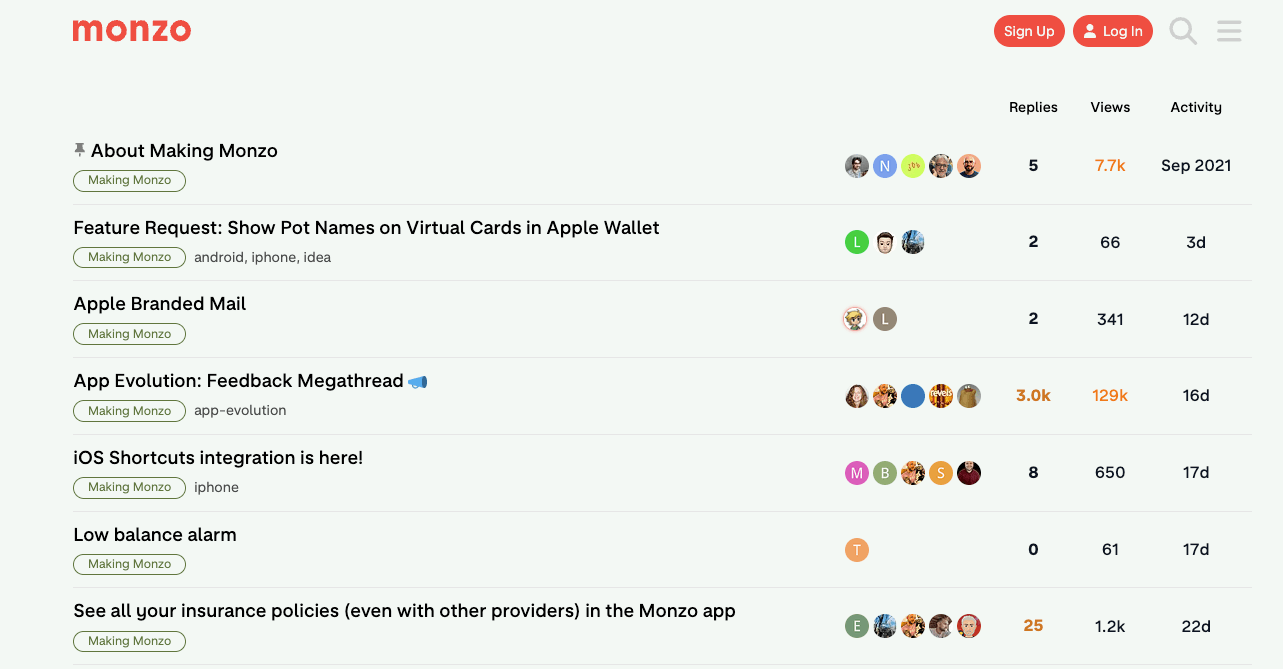
Dieser Ansatz funktioniert auf zwei Arten:
Laut Monzo haben sich rund 45 % der Nutzer zu irgendeinem Zeitpunkt imForum6 engagiert, und das Forum hat sich zu einem wichtigen Faktor für die Kundenbindung und die Nutzung der App entwickelt.
Wie bereits erwähnt, ist Geld emotional aufgeladen – es kann mit Scham oder Bedauern verbunden sein –, und das ist auch der Grund, warum es vielen Menschen schwerfällt, sich an einen Finanzplan zu halten. Eine gute Möglichkeit, Ihre Fintech-App ansprechender (und stressfreier) zu gestalten, besteht darin, die Benutzererfahrung reibungslos zu gestalten.
Nehmen wir wieder das Sparen als Beispiel. Wenn Ihre Kunden ihr Geld manuell auf ein Sparkonto überweisen müssen, führt dies nach und nach zu Kundenabwanderung, denn selbst eine kleine Handlung kann als mühsam empfunden werden, wenn sie oft wiederholt werden muss.
Es gibt Unternehmen, die einen anderen Ansatz verfolgen. Anstatt von den Menschen zu verlangen, eine neue Gewohnheit von Grund auf zu entwickeln, verknüpfen sie das Sparverhalten mit etwas, das die Kunden ohnehin schon tun.
Qapital ist ein hervorragendes Beispiel für diesen Ansatz. Die App für die persönliche Finanzverwaltung lässt sich mit „If This, Then That“-Regeln verknüpfen, wodurch Qapital-Kunden ihre Ersparnisse an ungewöhnliche persönliche Auslöser knüpfen können. So können Kunden beispielsweise jedes Mal, wenn sie einen Kaffee kaufen oder einen Titel auf Spotify hinzufügen, 2 Dollar auf ihr Sparkonto überweisen.
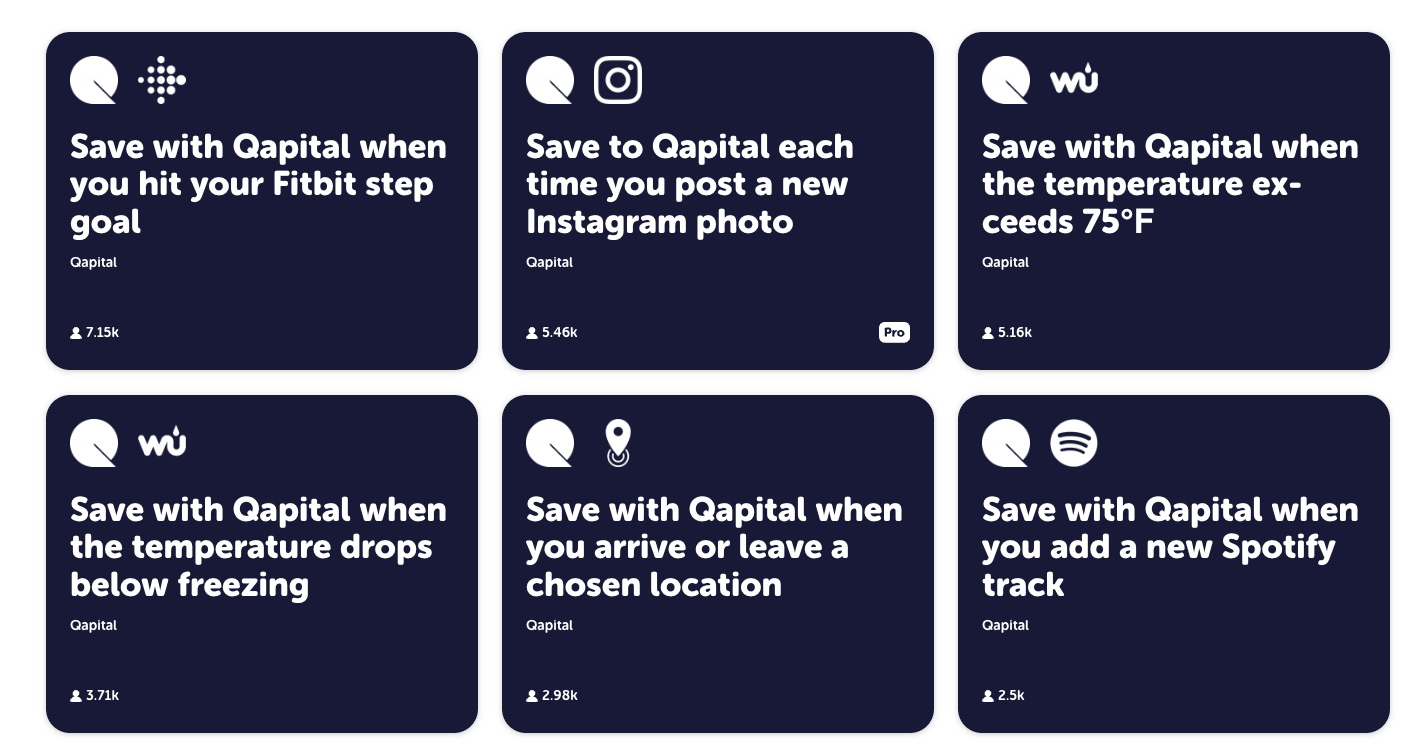
Der Grund, warum dies funktioniert, liegt darin, dass der Moment der Entscheidung vollständig entfällt. Die Nutzer werden nicht jede Woche dazu aufgefordert, sich für das Sparen zu entscheiden; das Sparen geschieht einfach als Nebeneffekt ihrer gewohnten Verhaltensweisen – und genau diese Art von reibungslosem Design trägt dazu bei, ein beständiges Verhalten zu etablieren.
Finanzielle Fortschritte vollziehen sich in der Regel langsam und sind für den Betroffenen meist kaum wahrnehmbar, was auf lange Sicht zu einem Verlust der Motivation führen kann. Durch das Setzen von Meilensteinen wird der Fortschritt in kleine Etappenziele unterteilt, wodurch der Prozess zu einer leichter zu bewältigenden Aufgabe wird.
Meilensteine funktionieren hervorragend, besonders wenn sie mit kleinen Feierlichkeiten verbunden sind: Das vermittelt dem Nutzer ein stärkeres Erfolgserlebnis und motiviert ihn, wiederzukommen, um den nächsten Meilenstein freizuschalten.
„Acorns“ ist eine Anlage-App, die vor allem dafür bekannt ist, dass sie die Beträge alltäglicher Einkäufe aufrundet und das so entstehende Kleingeld investiert. Die App verfügt über integrierte Meilensteine, um die Nutzer dazu zu motivieren, ihre Anlageziele zu erreichen.
Wie ihr ehemaliger CMO in einem Interview erklärte, konzentriert sich der Ansatz des Unternehmens darauf, „bedeutungsvolle Meilensteine entlang der gesamten Customer Journey zu definieren – Meilensteine, die positives Verhalten verstärken und die Bindungfördern“7.
Die Ergebnisse bestätigen diesen Ansatz: Im Jahr 2021 erzielte Acorns eine monatliche Kundenbindungsrate von fast99 %⁶, was auch auf die Belohnung positiven Verhaltens zurückzuführen ist.
Kundenbindung ist ein weiterer wichtiger Hebel zur Kundenbindung, und Finanzinstitute wissen das nur zu gut. Tatsächlich verfügt fast jede Bank und jedes Fintech-Unternehmen über ein eigenes Treueprogramm, bei dem Nutzer dafür belohnt werden, dass sie einen Freund werben, ein finanzielles Ziel erreichen oder über ein mit ihrer Karte verknüpftes Angebot einen bestimmten Betrag ausgeben.
Allerdings belohnen immer mehr Fintech-Apps ihre Kunden mittlerweile auch einfach dafür, dass sie die App nutzen und Zeit darin verbringen. Ein Beispiel hierfür sind Gaming-Belohnungen. Die App verfügt über eine integrierte Gaming-Funktion, über die Nutzer direkt in der App neue Spiele entdecken und spielen können – und anschließend für die beim Spielen verbrachte Zeit belohnt werden.
Das steigert natürlich die App-Nutzung, da die Nutzer Ihre App als Entdeckungskanal für neue Spiele nutzen und mehr Zeit darin verbringen, um die Belohnungen zu erhalten.
Klink Finance ist eine Plattform, auf der Nutzer für das Erledigen verschiedener Aufgaben Prämien verdienen können, und verfügt über eine starke Community von Finanzbegeisterten. Um die Nutzeraktivität in der App zu steigern, hat sich das Unternehmen entschlossen, mobile Spiele in sein Aufgabenangebot zu integrieren, und zwar durch die Einbindung von LoyaltyPlay„ Mistplay“, die Plattform für belohnte Spiele.
Diese Ergänzung führte nicht nur zu einer Steigerung der Nutzerinteraktion, sondern auch zu höheren Umsätzen: Klink Finance verzeichnete einen Anstieg des ARPDAU um 200 % und einen zusätzlichen Umsatz von 35 %.
Finanz- und Fintech-Apps sind von Natur aus transaktionsorientiert – Nutzer öffnen sie nur, wenn sie sie benötigen –, daher ist es nur natürlich, dass ihre Interaktionsrate im Vergleich zu anderen App-Kategorien geringer ist.
Die oben genannten Beispiele haben jedoch eines gemeinsam: Anstatt bei Zinssätzen, Gebühren oder Kernfunktionen zu konkurrieren, haben diese Unternehmen darauf geachtet, wie sich das Gesamterlebnis für ihre Kunden anfühlte.
Vor diesem Hintergrund finden Sie hier einige konkrete Ansatzpunkte, die Sie in Ihrer eigenen App überprüfen sollten:
Alle Strategien in diesem Artikel verfolgen dasselbe Ziel: den Nutzern einen Grund zu geben, Ihre App zu öffnen, der nicht an eine Transaktion gebunden ist, die sie durchführen müssen. Gerade im Fintech-Bereich ist dies die größte Herausforderung, denn das meiste, was Ihr Produkt gut kann, muss nicht jeden Tag geschehen.
LoyaltyPlay schließt diese Lücke. Es handelt sich um eine Gaming-Plattform mit Belohnungssystem, die darauf ausgelegt ist, die geringe Nutzeraktivität zwischen den Transaktionen zu verringern. Anstatt Ihr Team zu beauftragen, neue gamifizierte Funktionen von Grund auf neu zu entwerfen und zu entwickeln, integriert „LoyaltyPlay “ ein „Play-and-Earn“-Erlebnis in Ihre bestehende App. Nutzer entdecken neue Handyspiele und verdienen Belohnungen, die sie innerhalb Ihres Ökosystems einlösen können – sei es in Form von Cashback, Punkten oder Gutschriften für Ihr Kernprodukt.
Das Modell löst zwei Probleme auf einmal:
Wenn Sie bereit sind, die Engagement-Lücke zu schließen und Ihre Kundenbindungszahlen zu steigern, sind Gaming-Belohnungen eine der einfachsten Möglichkeiten, dies zu erreichen, da kein neues Produkt entwickelt werden muss. Nehmen Sie Kontakt mit unserem Team auf , um mehr zu erfahren.
Quellen