

DE
5. Oktober 2026
Holen Sie sich eine monatliche Beutebox mit Einblicken direkt per E-Mail!
Abonnieren
App-Anbieter
In den letzten zehn Jahren ist der Fintech-Sektor rasant gewachsen. LautMcKinsey¹ erzielte die Branche im Jahr 2025 einen Umsatz von rund 650 Milliarden US-Dollar, was einem Anstieg von 21 % gegenüber dem Vorjahr entspricht, und bis 2030 wird ein Umsatz von 2 Billionen US-Dollar prognostiziert.
Hinter diesen Zahlen verbirgt sich jedoch eine praktische Herausforderung: Viele Umsatzmodelle von Fintech-Unternehmen stützen sich auf eine geringe Anzahl von Hebeln, und jede neue Monetarisierungsstrategie muss das Vertrauen der Nutzer wahren und klar darlegen, wie mit deren Geld und Daten umgegangen wird.
In diesem Artikel werden wir uns damit befassen, wie Fintech-Apps Geld verdienen, und anschließend drei alternative Monetarisierungsstrategien für Fintech-Apps vorstellen, mit denen sich zusätzliche Einnahmen erzielen lassen, ohne das Nutzererlebnis zu beeinträchtigen: Abonnements, API-Monetarisierung und von Partnern finanzierte Prämien.
👀 Wusstest du, dass Gamification der erste Schritt zu einer höheren App-Nutzung sein kann? Erfahre hier mehr: Wie Gamification Ihre Fintech-App zu einer App für den täglichen Gebrauch machen kann
Auch wenn dies je nach Produkt variieren kann, erzielen die meisten Fintech-Apps ihre Einnahmen aus drei Hauptquellen: Interchange-Gebühren, Zinsen und Transaktionsgebühren.
Die Interchange-Gebühr ist die wichtigste Einnahmequelle für Kartenausgabeprogramme. Jedes Mal, wenn ein Nutzer mit einer Karte bezahlt, zahlt der Händler eine Gebühr, die zwischen dem Kartennetzwerk, der ausstellenden Bank und dem Fintech-Unternehmen aufgeteilt wird. Für die Nutzer ist davon nichts zu spüren, was ein wesentlicher Grund dafür ist, dass viele Fintech-Unternehmen Konten mit geringen oder gar keinen Gebühren anbieten können. Chime ist ein Beispiel dafür. Das Unternehmen gab an, dass Interchange- und Zahlungsgebühren etwa zwei Drittel seinesUmsatzes im dritten Quartal 2025 ausmachten².
Zinserträge stammen aus Kreditgeschäften, „Jetzt kaufen, später bezahlen“-Modellen und Guthaben, die im Auftrag der Nutzer verwaltet werden. In großem Maßstab kann dies sehr lukrativ sein.
Für Geldtransaktionen wie Zahlungsabwicklung, Überweisungen und Währungsumtausch fallen Transaktionsgebühren an. Diese steigen mit zunehmendem Volumen, was auch bedeutet, dass die Anbieter unter Preisdruck geraten, da sich kostengünstigere Zahlungsoptionen immer weiter verbreiten.
Da die Kerngeschäftsfelder von den Marktbedingungen abhängig sind, erschließen viele Fintech-Unternehmen zusätzlich neue Einnahmequellen.
Im Vergleich zu anderen App-Kategorien bieten Fintech-Apps nur begrenzte Monetarisierungsmöglichkeiten, und zwar aus zwei Hauptgründen:
Daher ist es wichtig, ein Gleichgewicht zu finden, das für Ihr Unternehmen rentabel ist, aber gleichzeitig den Wunsch Ihrer Nutzer nach Datenschutz und Transparenz respektiert. Hier kommen die drei folgenden Strategien ins Spiel.
Immer mehr Fintech-Unternehmen unterteilen ihre Dienste in verschiedene Tarife und bieten mittlerweile sowohl einen kostenlosen als auch einen Premium-Tarif an. Für Teams, die einen kostenpflichtigen Tarif in Betracht ziehen, gibt es einige Punkte zu beachten:
Im Rahmen einer API-Monetarisierungsstrategie wird Ihr Produkt zu einer Einnahmequelle. Mit anderen Worten: Ihr Unternehmen kann anderen Organisationen über APIs Zugriff auf seine finanziellen Funktionen gewähren und ihnen die Nutzung dieser Dienste in Rechnung stellen.
Ein bekanntes Beispiel für die Monetarisierung von APIs ist PayPal Checkout: Verkäufer binden die Zahlungsfunktionen von PayPal in ihre Online-Shops ein, und PayPal erhebt eine Gebühr für die Abwicklung der über seine Plattform getätigten Transaktionen.
Die Monetarisierung von APIs kann auf verschiedene Weise erfolgen, doch die gängigsten Methoden sind:
Wie viele andere Apps verfügen auch Fintech-Apps oft über ein eigenes Treueprogramm. So belohnen sie Nutzer beispielsweise dafür, dass sie einen Freund werben oder eine bestimmte Umsatzschwelle erreichen. Diese Treueprogramme werden jedoch in der Regel von demselben Unternehmen finanziert, das sein Budget dazu nutzt, die Nutzer zu belohnen.
Bei von Partnern finanzierten Prämien ändert sich der Zahler. In diesem Fall übernimmt ein Dritter die Kosten für die Prämie, weil er dafür eine Gegenleistung erwartet – beispielsweise einen neuen Kunden oder eine Installation –, und der Nutzer erhält den Vorteil, ohne dass die App dabei auf Gewinn einbüßt. Im Fintech-Bereich gibt es zwei Modelle, die dies gut umsetzen.
Ein kartengebundenes Angebot ist ein digitaler Gutschein, der automatisch eingelöst wird, wenn ein Nutzer mit einer registrierten Karte bezahlt: Kunden verknüpfen ihre Karte mit einem Programm, Händler stellen die Prämien bereit, und die Prämie wird dann automatisch gutgeschrieben, sobald Kunden diese Karte das nächste Mal bei einem teilnehmenden Händler einsetzen.
Kartengebundene Angebote dienen als Einnahmequelle für Fintech-Apps, da diese als Publisher fungieren: Sie kümmern sich darum, ihren Nutzern die Angebote anzuzeigen, und erhalten einen Anteil an den Einnahmen für die Bereitstellung der CLOs.
👀 Erfahren Sie hier mehr über kartengebundene Angebote: Warum kartengebundene Angebote (CLOs) funktionieren und wie Sie sie nutzen können, um mit Ihrer App Geld zu verdienen
Bei einem spielbezogenen Angebot können Nutzer Belohnungen verdienen, indem sie Handyspiele installieren und spielen. Die Fintech-App bleibt dabei der Herausgeber und integriert eine Gaming-Ebene in ihre Benutzeroberfläche, um Handyspiele zu präsentieren. Die Nutzer laden das Spiel herunter und werden für die Spielzeit belohnt, während die Fintech-Apps für jede neue Installation einen Anteil am Umsatz erhalten.
Im Gegensatz zu kartengebundenen Angeboten hängen spielgebundene Angebote nicht von den Ausgaben ab, sodass sie auch Nutzer monetarisieren können, die nur selten Transaktionen durchführen. Somit ergänzen sich die beiden Modelle: Kartengebundene Angebote monetarisieren die Einkäufe der Nutzer, während spielgebundene Angebote deren Interaktion zwischen den Transaktionen monetarisieren.
Wenn Ihre Fintech-App bereits Prämienfunktionen integriert hat, stellen von Partnern finanzierte Angebote eine hervorragende Möglichkeit zur Monetarisierung dar, da Sie damit die Lücken mit weiteren Einnahmequellen schließen können.
Zunächst einmal generieren sie Umsatz mit Nutzern, die Ihren Premium-Tarif nicht abonniert haben oder nur wenige Transaktionen tätigen, und zwar, indem sie ihnen einen klaren Vorteil bieten, beispielsweise einen Rabatt auf einen Kauf oder eine Belohnung für ihre Aktivität.
Zweitens – und das gilt insbesondere für spielbezogene Belohnungen – können sie die Interaktionsrate Ihrer App steigern, , da Ihre App zu einem Ort der Entdeckung wird. Anstatt in den App-Stores nach neuen Spielen zu suchen, werden sich Ihre Nutzer an Sie wenden, weil sie wissen, dass sie dafür belohnt werden.
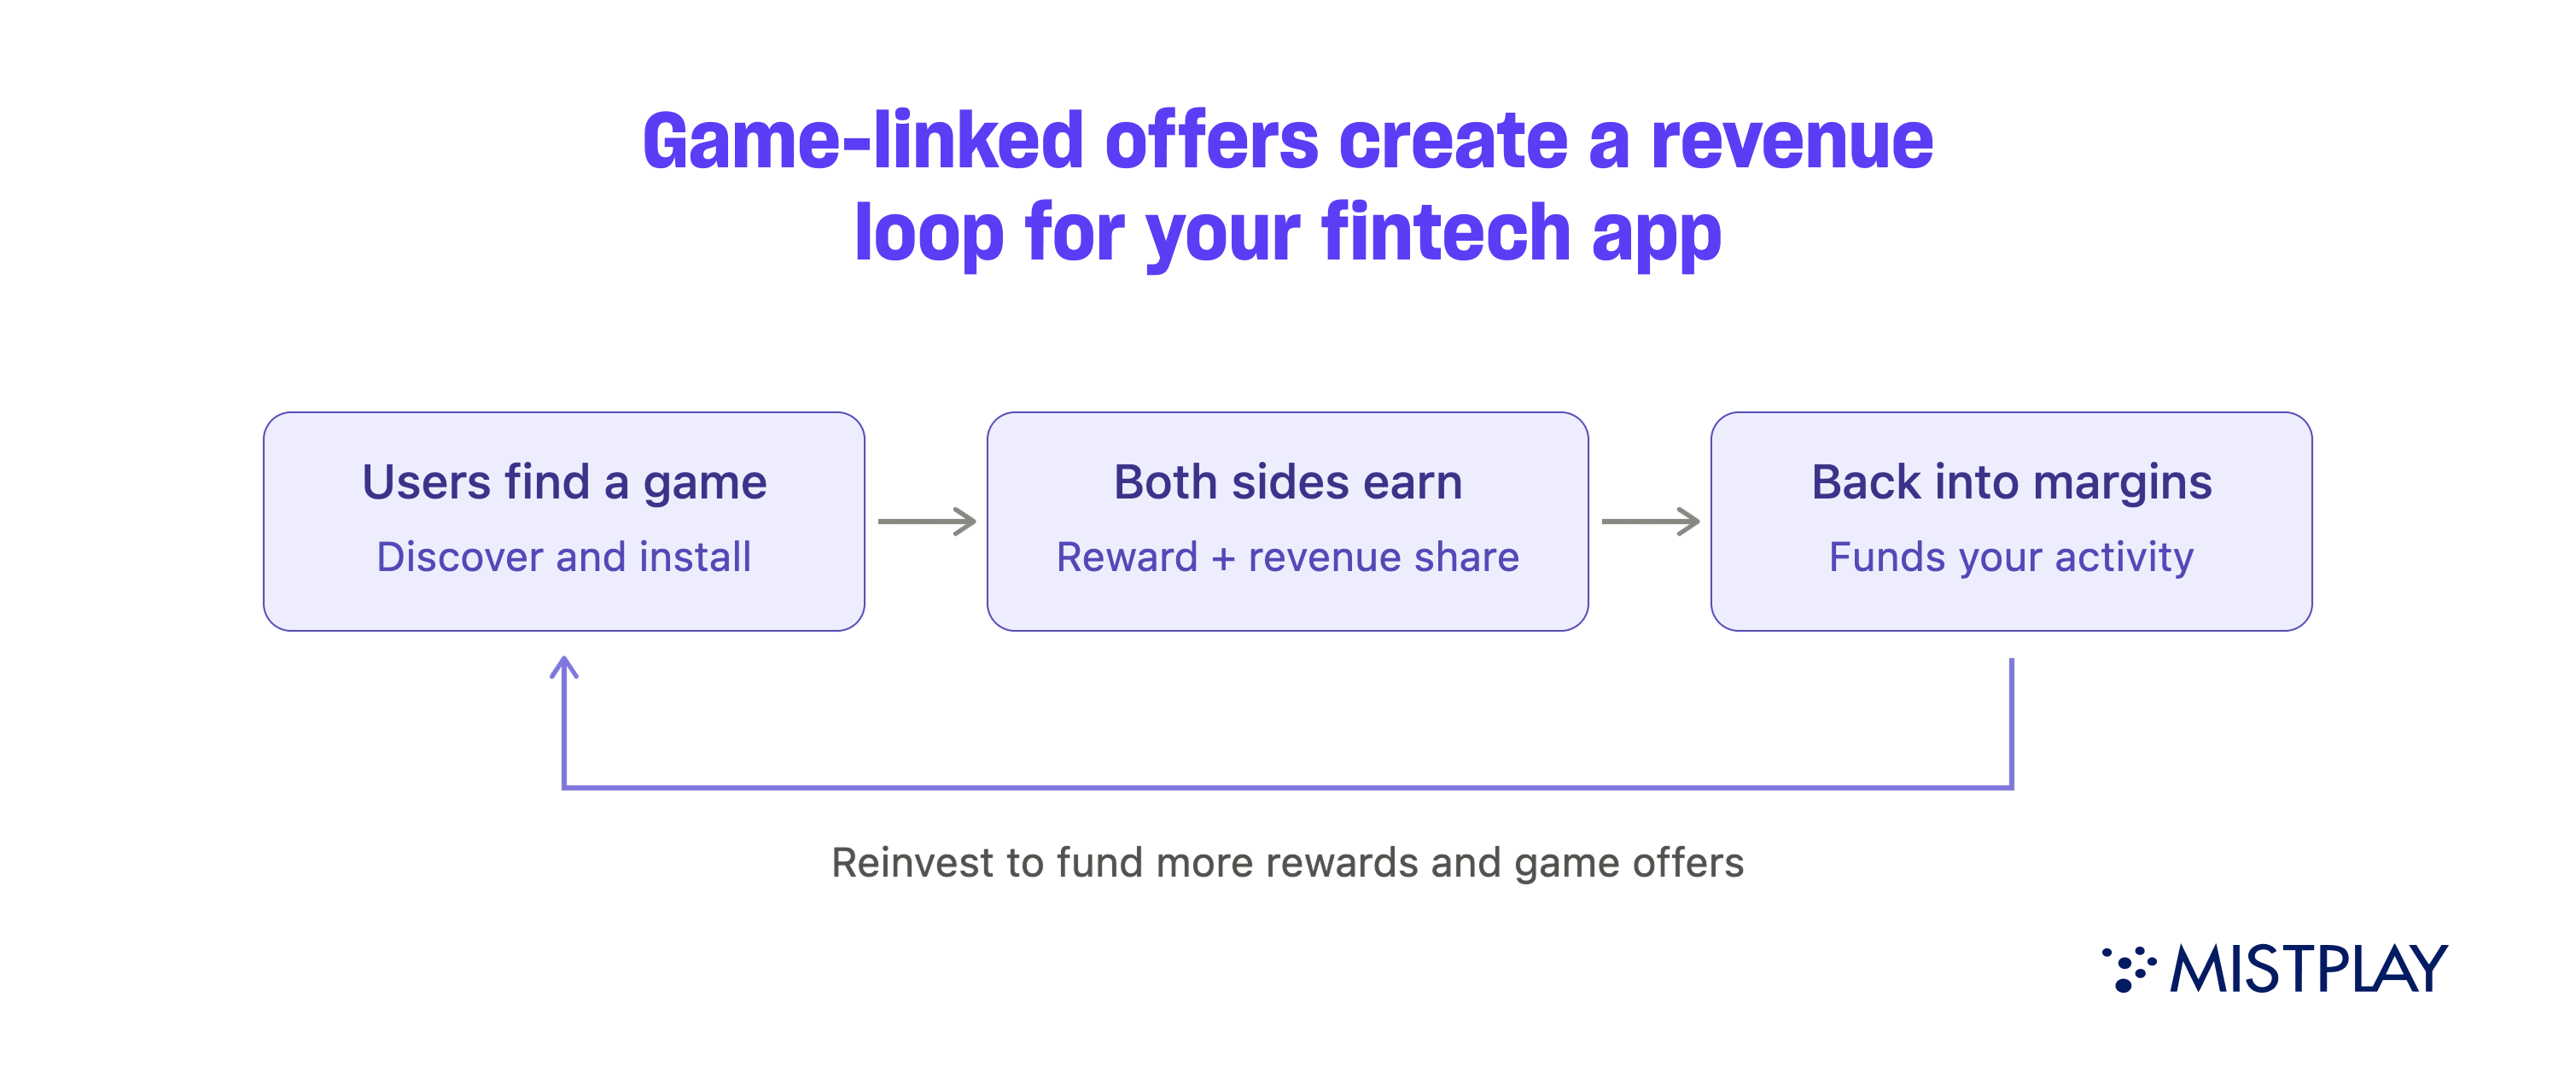
Dadurch entsteht ein sich selbst tragender Umsatzkreislauf:
Auch wenn Fintech und Handyspiele auf den ersten Blick wie zwei völlig unterschiedliche Welten erscheinen mögen, sollten Sie wissen, dass 67 % der Erwachsenen in den USAwöchentlich Handyspiele spielen³. Das bedeutet also, dass Ihre Nutzer wahrscheinlich bereits Handyspiele spielen, ohne dafür belohnt zu werden.
LoyaltyPlay, die Belohnungsplattform „ Mistplay“, wurde entwickelt, um Unternehmen aus allen Branchen dabei zu helfen, diese Monetarisierungsmöglichkeit optimal zu nutzen. Sie lässt sich nahtlos in Ihr bestehendes Ökosystem integrieren und ermöglicht es Ihren Nutzern, durch das Spielen einer sorgfältig zusammengestellten Auswahl an Handyspielen Belohnungen zu verdienen.
Jedes Mal, wenn ein Nutzer über Ihre App ein Spiel installiert, generiert diese Aktion CPI-basierte Einnahmen für Sie. Dadurch entsteht ein Umsatzkreislauf: Je mehr Nutzer spielen, desto mehr verdienen Sie und können direkt in Ihr Unternehmen reinvestieren.
Wenn Sie wissen möchten, wie „ LoyaltyPlay “ in Ihre aktuelle Monetarisierungsstrategie integriert werden kann, wenden Sie sich gerne an uns. Gemeinsam finden wir die beste Lösung für Ihr Unternehmen.
Quellen